Papíron lyuk, a kasszában tízmilliók: így spórol Pécs az unió ügyes szabályával
 Kós Zoltán
Fotó forrása: bama.hu


„Borúsak voltak a kilátások a Pécsi Városfejlesztési Nonprofit Zrt. (PVF NZrt.) háza táján. A városfejlesztési feladatokat és az uniós projekteket koordináló önkormányzati cég 2026-os üzleti tervéből leginkább a pénztelenséget lehetett kiolvasni. De Pécs talált megoldást.
A kiadások elérték az 526 millió forintos bruttó összeget – amiből a bérköltségek és szakértői díjak tették ki a legnagyobb tételt –, miközben a bevételek a megítélt 250 milliós önkormányzati támogatással és a nemzetközi forrásokkal együtt is csak 408 millióra jöttek ki. A számlákat ki kell fizetni, a munkát el kell végezni, pluszforrásra tehát hatalmas szükség volt Pécsen. A városvezetés azonban talált egy olyan finanszírozási megoldást, amellyel egyetlen plusz forintot sem kell kivennie a helyi adófizetők zsebéből, és még az adóhatósággal sem gyűlik meg a baja.
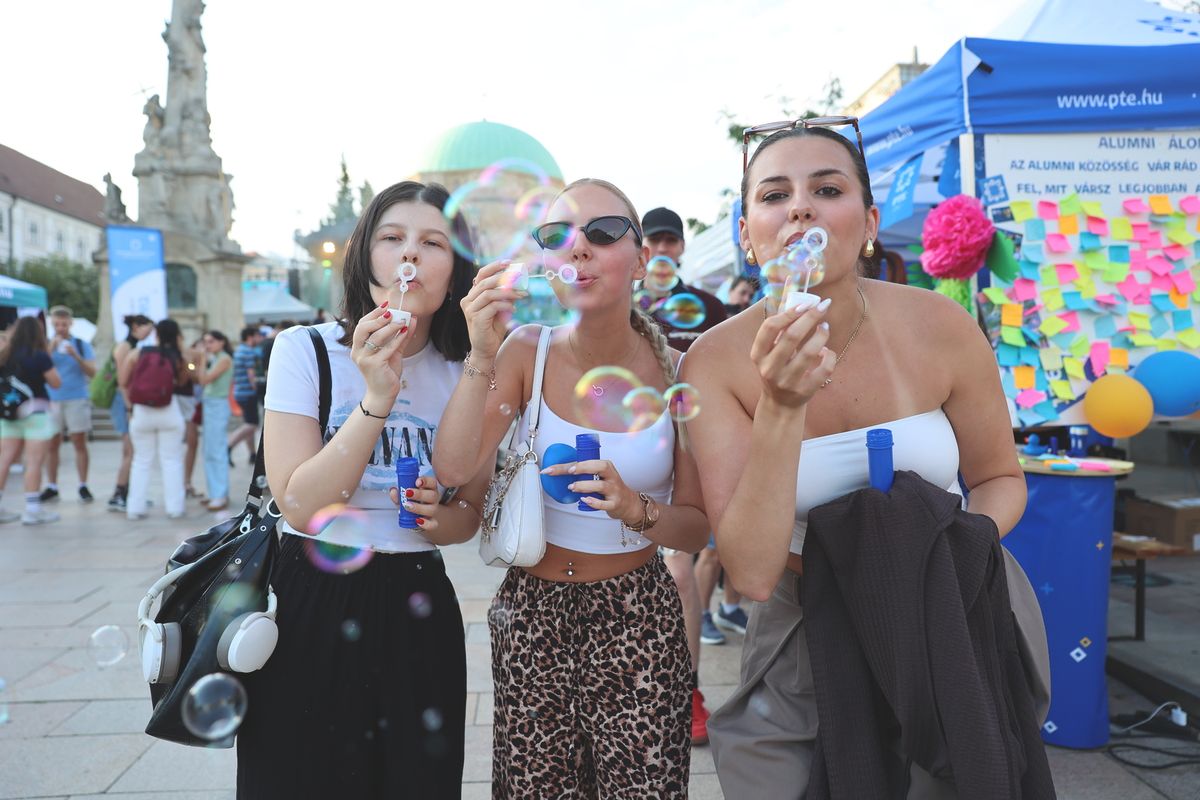
Fotóillusztráció: Löffler Péter
Pécs, és a 7 százalékos „szabadkártya”
A megoldás kulcsa a 2021–2027-es európai uniós támogatási ciklus egyik legpraktikusabb újításában, az úgynevezett egyszerűsített elszámolási módban rejlik.
Ennek az a lényege, hogy a beruházási projektek összköltségének 7 százalékát a döntéshozók egy összegben, átalányként fizetik ki az önkormányzatnak. a pénzt a projektmenedzsmentre, kötelező nyilvánosságra és közbeszerzésekre lehet fordítani anélkül, hogy minden egyes kifizetett számlát külön be kellene mutatni az elszámoló hatóságoknak. Ha a projekt sikeresen megvalósul, az átalányösszeg jár és elfogadottnak minősül. A város összesen 26 TOP-Plusz projektje révén összesen mintegy 21,6 milliárd forintnyi uniós forrást mozgat meg, ami önmagában 1,4 milliárd forintnyi ilyen átalánykeretet jelent. A 2026 júliusáig lekérhető keretből 354 millió forint már be is érkezett és a városháza elkülönített számláin pihen.
Nem szolgáltatás, hanem tulajdonosi gondoskodás
Hogyan kerül ez a pénz a hiánnyal küzdő városfejlesztési céghez? A városháza nem megbízási díjként vagy szolgáltatás áraként utalja át az összeget a PVF NZrt.-nek. Megkérdezték a Nemzeti Adó- és Vámhivatalt (NAV), amely hivatalos állásfoglalásában megerősítette:
Ha az önkormányzat a pénzt kizárólag a saját cége működésének finanszírozására, forráskiegészítésként adja át (vagyis úgynevezett tulajdonosi finanszírozást alkalmaz), az az ÁFA-törvény hatályán kívül esik. Mivel nincs konkrét termékértékesítés vagy számlázott szolgáltatás, a 118 millió forint után áfát sem kell befizetni. A tranzakció pontosan úgy működik, mint az intézményfinanszírozás.
Mi lesz a pénz sorsa?
A döntés értelmében a PVF NZrt. működési támogatási szerződését 118 millió forinttal emelik meg, a fedezetet pedig a már meglévő, uniós átalányból származó számlaegyenleg adja.
A módosítás nemcsak a működést teszi stabilabbá 2027 februárjáig, hanem lehetőséget ad arra is, hogy a cég a székházára legfeljebb 10 millió forintot költsön állagmegóvásra és felújításra. Ez a felújítási érték ráadásul megmarad a városnak: felhalmozási célú támogatásként a felújított ingatlanrészt a cég térítésmentesen adja vissza az önkormányzat vagyonkezelésébe.
Pécs így egy uniós szabályozási lehetőséget és egy okos adózási szerkezetet ötvözve oldotta meg a városfejlesztő cég fenntartását – saját költségvetési pluszterhek nélkül.”
Címlapfotó: bama.hu
Eredeti írás: Bóka Máté Ciprián
About the Author

 szerkeszto